Domain silberkopf.de kaufen?
Wir ziehen mit dem Projekt
silberkopf.de um.
Sind Sie am Kauf der Domain
silberkopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain silberkopf.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
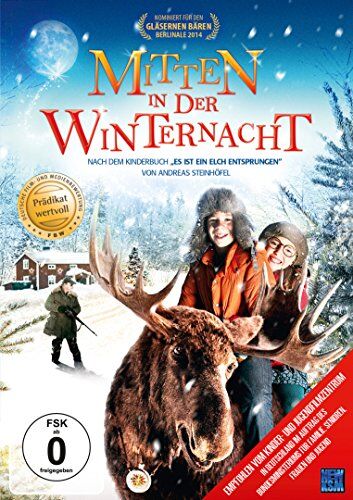
Lourens Blok - Mitten in der Winternacht (Prädikat: Wertvoll)(mit Glanz-Cover) - Preis vom 23.10.2026 11:45:56 hAspectRatio : 2.35 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : DENNIS REINSMA, DANA GOLDBERG (KIKI), JELKA VAN HO, Binding : DVD, Label : KSM GmbH, Publisher : KSM GmbH, NumberOfItems : 1, Format : Dolby, medium : DVD, publicationDate : 2014-10-20, releaseDate : 2014-10-20, runningTime : 80 minutes, theatricalReleaseDate : 2013-01-01, writers : Andreas Steinhöfel, actors : Dennis Reinsma, Dana Goldberg, Jelka Houten, Arjan Ederveen, Derek de Lint, Carla Hardy, Jeroen Koningsbrugge, Brian Herring, directors : Lourens Blok, music : Jorrit Kleijnen, Alexander Reumers3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
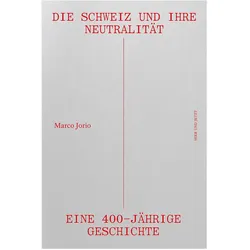
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Lourens Blok - Mitten in der Winternacht (Prädikat: Wertvoll)(mit Glanz-Cover) - Preis vom 23.10.2026 11:45:56 hAspectRatio : 2.35 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : DENNIS REINSMA, DANA GOLDBERG (KIKI), JELKA VAN HO, Binding : DVD, Label : KSM GmbH, Publisher : KSM GmbH, NumberOfItems : 1, Format : Dolby, medium : DVD, publicationDate : 2014-10-20, releaseDate : 2014-10-20, runningTime : 80 minutes, theatricalReleaseDate : 2013-01-01, writers : Andreas Steinhöfel, actors : Dennis Reinsma, Dana Goldberg, Jelka Houten, Arjan Ederveen, Derek de Lint, Carla Hardy, Jeroen Koningsbrugge, Brian Herring, directors : Lourens Blok, music : Jorrit Kleijnen, Alexander Reumers3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.